
L’assurance-vie reste le placement préféré devant le livret A et le plan épargne logement. Cependant, les rendement ne cessent de baisser, donc cela vaut-il encore le coup ?
Son mécanisme
Ce placement est directement indexé sur les taux d’intérêts qui baissent inexorablement depuis plus de 10 ans. Ainsi le « rendement des fonds en euros », formule généralement proposée par l’assurance-vie, suit la tendance.
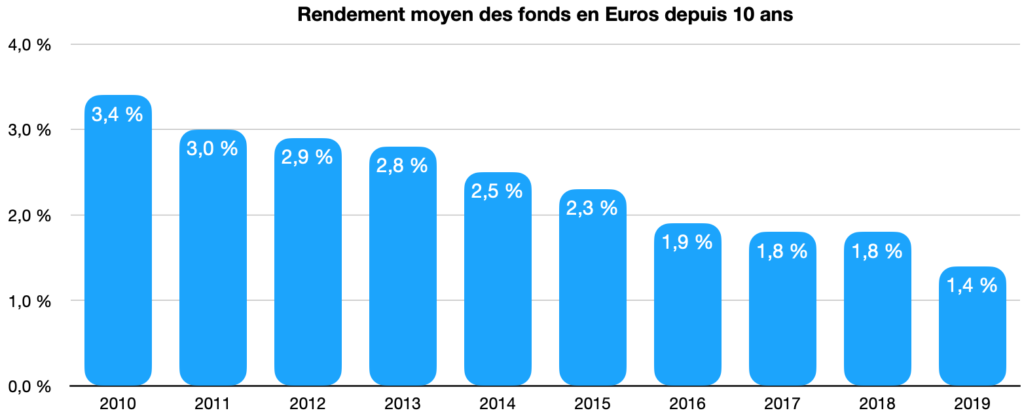
D’un point de vue financier, les indicateurs restent défavorables. La dernière crise économique a demandé énormément d’injections de liquidités, mais sans inflation cela implique cette baisse forcée des taux d’intérêts.
Vers qui s’orienter ?
Du coté des assureur on constate cependant des disparités avec les différents acteurs du marché, avec des taux variants entre 1 et 3%.
Les rendements les plus faibles étant surtout proposés par les banques et les assurances. Les rendements les plus intéressants sont proposés par les mutuelles.
Comment l’expliquer ?
Généralement les professionnels mettent en réserve le rendement, pensant qu’il pourront l’augmenter a posteriori, contrairement aux contrats dits « associatifs » des mutuelles qui redistribuent directement les bénéfices, et ainsi garantissent le rendement sur le court-terme. Cependant car les frais sont alors plus importants, cela est dû à une gestion de contrat moins optimale.
JF, expert assurance
Les établissement bancaires peuvent fournir des produits à faible rendement car leur clientèle ne cherche pas forcément l’optimisation.
Avec les mutuelles le client demande plus de visibilité et une meilleure distribution des intérêts.
Les banques ont généralement tendance à ventiler les rendements comme elles le souhaitent. Même si les placements liés à l’assurance-vie ont plus rapporté, elles ne vont pas forcément redistribuer les bénéfices aux contrats d’assurance-vie, mais les répartir sur tous ses produits financiers.
En conclusion
D’un manière simple, ce placement permet d’avoir une garantie en capital, et de pouvoir le récupérer son investissement à tout moment. C’est aujourd’hui un avantage dans une situation économique parfois instable. Ce coût élevé est la sécurité que l’on recherche en tant qu’épargnant.

L’avantage pour la banque est que le souscripteur ira s’orienter vers l’assurance-vie plutôt que le livret A, forcément il préfèrera un taux de 1,2% plutôt que 0,75%, ainsi la banque se prendra une belle marge si elle arrive à obtenir un bon bénéfice. En plus elles se gavent en frais de dossier, du genre 2 à 3% en frais d’entrée, sans compter les frais de gestion de 1% chaque année ! imaginez un peu ce que ça donne sur 20 ans ! ?