Situation examinée le 30 octobre 2026.
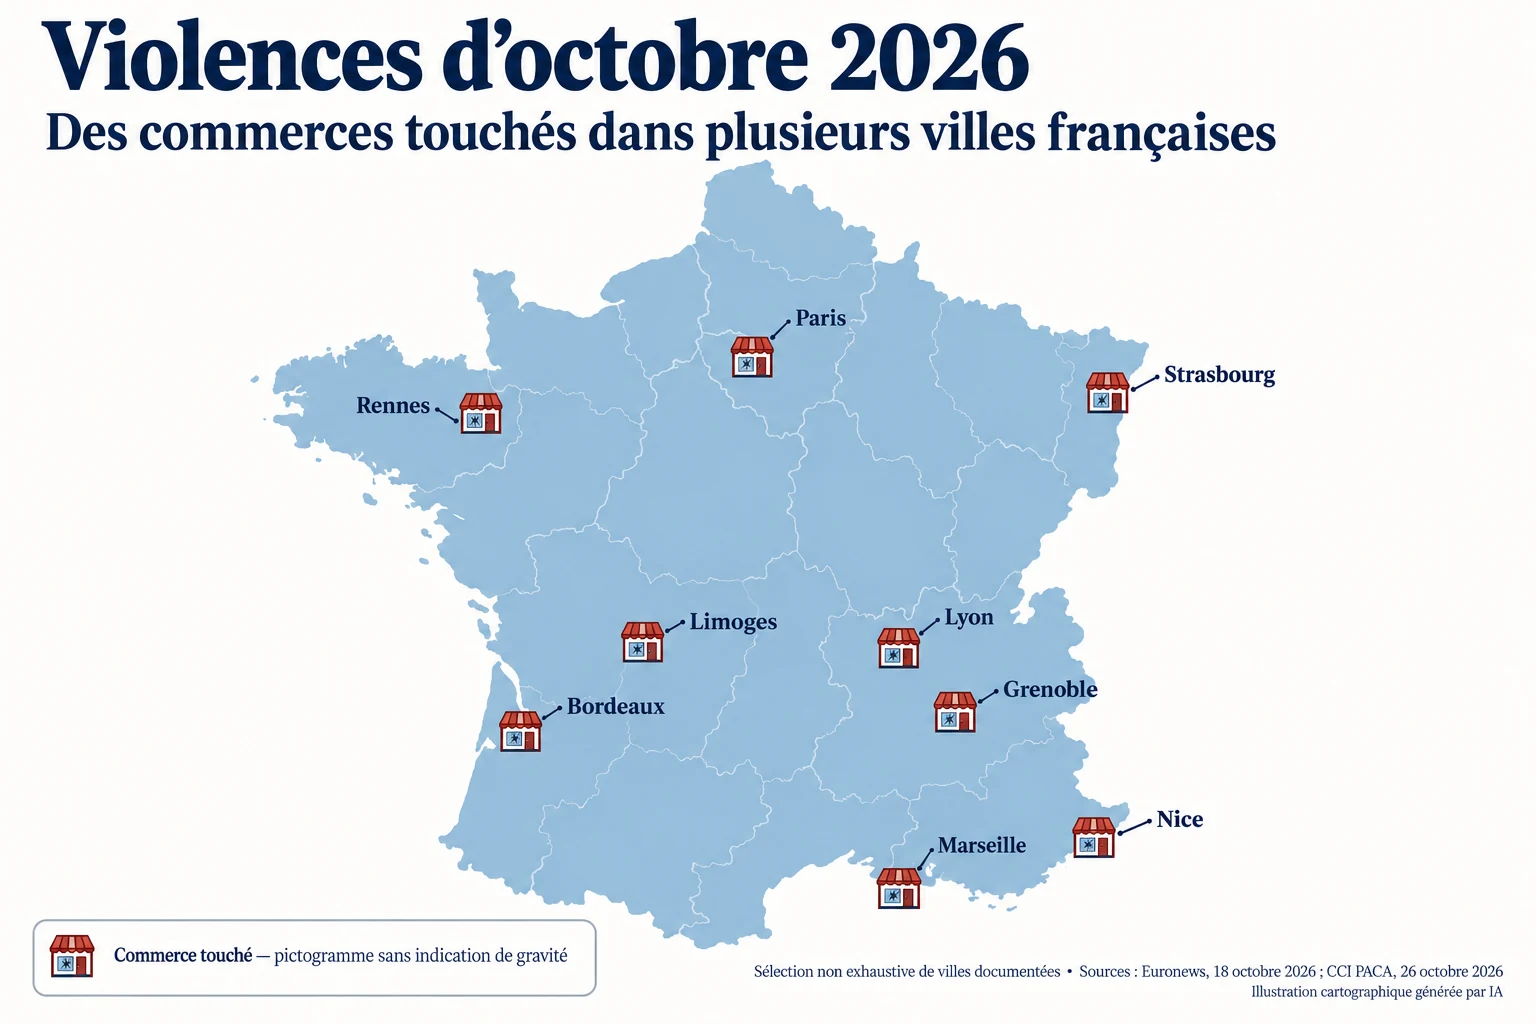
Illustration cartographique générée par IA. Sélection non exhaustive de villes où des commerces ont été touchés en octobre 2026 ; les pictogrammes n’indiquent pas la gravité des dégâts. Sources : Euronews, 18 octobre 2026, CCI PACA, 26 octobre 2026.
Une vitrine remplacée, des marchandises remboursées… et plusieurs semaines sans recettes. Après un pillage, l’indemnisation des dégâts matériels ne suffit pas toujours à remettre un commerce sur pied. Il faut aussi regarder la couverture de la fermeture, les franchises et l’argent disponible pour redémarrer.
Pour les commerçants touchés par les violences du 17 octobre, France Assureurs a annoncé un délai de déclaration porté à 30 jours, une accélération des expertises et des acomptes facilités. Ces engagements organisent le traitement des dossiers ; ils ne signifient pas que tous les préjudices sont couverts. Le communiqué du 19 octobre ne donne d’ailleurs ni coût national consolidé ni nombre total de sinistres. France Assureurs, 19 octobre 2026
Un commerce touché n’équivaut pas à un montant d’indemnisation
Au 26 octobre, la CCI Provence-Alpes-Côte d’Azur recensait quelque 400 commerces touchés à Marseille, entre 15 et 20 à Nice, plus de 10 à Toulon et environ 6 à Avignon. Ce relevé donne une mesure locale des conséquences des violences. Il ne précise pas, pour chaque établissement, la valeur des biens détruits, la durée de fermeture ou les garanties souscrites. CCI PACA, 26 octobre 2026
Un bris de vitrine permettant de rouvrir rapidement et un incendie imposant des mois de travaux peuvent compter chacun pour un commerce touché. Pour comprendre la facture, il faut donc distinguer trois mesures : le nombre d’établissements concernés, le coût des sinistres assurés et l’ensemble des pertes économiques.
Le précédent de 2023 montre aussi pourquoi les bilans doivent être datés. France Assureurs évaluait les violences de fin juin à 730 millions d’euros pour 15 600 sinistres dans son communiqué de septembre 2023. Sa présentation de mars 2024 porte le bilan à 793 millions d’euros pour 17 060 sinistres. Il s’agit de deux évaluations successives du même épisode, pas de deux coûts à additionner. Bilan de septembre 2023, présentation de mars 2024, p. 57
Dans cette dernière évaluation, les dommages aux biens des professionnels représentent 43 % du nombre de sinistres, mais 66 % de leur coût. L’Île-de-France concentre près de 43 % de la charge globale. Ces chiffres décrivent 2023 : ils ne permettent ni de classer les territoires touchés en octobre 2026 ni de prévoir l’indemnité d’un commerçant. France Assureurs, p. 57
Local, matériel, stocks : commencer par le contrat
Pour les sinistres d’octobre, recherchez dans vos conditions particulières et générales la garantie « émeutes et mouvements populaires », puis les dispositions concernant le vol, l’incendie, le vandalisme et le bris de glace. France Assureurs rappelle que l’indemnisation des commerces dépend des niveaux de couverture souscrits. France Assureurs : dégâts matériels et violences urbaines
Pour chaque poste — devanture, rideau métallique, aménagements, matériel, marchandises — demandez à l’assureur une réponse écrite sur quatre points :
- la garantie retenue et la clause applicable ;
- la base d’évaluation des biens ;
- le plafond d’indemnisation ;
- la franchise, c’est-à-dire la part restant à votre charge, et son mode d’application.
Cette lecture poste par poste permet de chiffrer ce qui manque. Une réponse globale comme « votre multirisque intervient » laisse ouvertes les questions qui déterminent le montant versé.
Fermer coûte de l’argent, même quand les réparations sont assurées
La garantie de pertes d’exploitation est distincte de la réparation des biens. Pour les commerces touchés par des violences urbaines, France Assureurs la présente comme facultative : elle couvre la perte de marge brute liée à une fermeture totale ou partielle résultant d’un dommage matériel garanti. France Assureurs : garanties après des violences urbaines
Le chiffre d’affaires perdu ne correspond pas mécaniquement à la somme indemnisable. Pendant une fermeture, certaines dépenses liées aux ventes ne sont plus engagées. La garantie vise notamment la perte de marge qui devait permettre de payer les charges fixes et de dégager un résultat. Selon le contrat, elle peut aussi prendre en charge des frais supplémentaires convenus avec l’assureur pour limiter l’interruption, comme un local provisoire. Sa durée d’indemnisation doit être vérifiée. France Assureurs : pertes d’exploitation des commerçants
Exemple fictif : 20 000 € de ventes perdues ne donnent pas 20 000 € d’indemnité
Supposons une boutique fermée pendant un mois après des dégradations couvertes. Pour ce mois, nous retenons les hypothèses suivantes, en montants hors taxes :
| Élément | Montant fictif |
|---|---|
| Chiffre d’affaires qui aurait été réalisé | 20 000 € |
| Achats et autres charges variables évités grâce à l’absence de ventes | 8 000 € |
| Perte de marge retenue pour cet exemple simplifié | 12 000 € |
| Dommages matériels retenus après évaluation | 30 000 € |
La perte de marge de l’exemple est de 20 000 − 8 000 = 12 000 €. Ce calcul pédagogique ne remplace pas la définition de la marge assurée dans un contrat réel.
Supposons ensuite une franchise fixe de 1 500 € sur les seuls dommages matériels, sans autre réduction ni plafond atteint : l’indemnité matérielle serait de 30 000 − 1 500 = 28 500 €.
Sans garantie de pertes d’exploitation applicable, les 12 000 € de marge perdue ne seraient pas réglés au titre de cette garantie. Le déficit de couverture serait alors de 13 500 € dans ce scénario : 1 500 € de franchise et 12 000 € de marge perdue, avant toute aide ou autre réparation.
Si le contrat couvrait intégralement les 12 000 € de perte de marge, sans franchise supplémentaire dans cette variante fictive, ce déficit tomberait à 1 500 €. La conclusion change donc selon la couverture de l’interruption, même si les dégâts matériels restent identiques. Aucun de ces montants ne représente une offre d’assurance ou une indemnité moyenne.
Et si la boutique n’a subi aucun dégât ?
Une fermeture par précaution ou une baisse de fréquentation ne se confond pas avec une interruption causée par un dommage matériel couvert. La garantie décrite plus haut ne permet pas, à elle seule, de conclure à une indemnisation. Demandez si une extension du contrat couvre précisément votre situation et sous quelles conditions. France Assureurs : événements couverts en pertes d’exploitation
Être indemnisable ne signifie pas disposer immédiatement de l’argent
Le besoin de trésorerie et le reste à charge sont deux problèmes différents. Une dépense peut être couverte tout en devant être financée avant le règlement du sinistre.
Pour discuter d’un acompte, préparez un calendrier simple : dépenses de sécurisation immédiates, commandes nécessaires à la reprise, échéances à payer et sommes déjà disponibles. Demandez à l’assureur le montant qu’il peut avancer, les justificatifs attendus et la date prévue. France Assureurs s’est engagée à faciliter les acomptes après les violences du 17 octobre ; son communiqué ne fixe pas de délai individuel de règlement. Communiqué du 19 octobre
La CCI Paris Île-de-France recommande de documenter les dommages, de conserver les justificatifs et de détailler les biens atteints ainsi que les conséquences de la fermeture. Gardez également les échanges avec l’assureur et les dépenses engagées pour protéger le commerce. CCI Paris Île-de-France : démarches des commerçants sinistrés
La part non indemnisée peut-elle être réclamée à l’État ?
L’article L. 211-10 du Code de la sécurité intérieure prévoit un régime de responsabilité de l’État pour certains dommages causés avec violence par des attroupements ou rassemblements. Il peut constituer une voie à examiner pour un préjudice qui demeure non réparé. Il ne transforme pas tout refus d’assurance en créance certaine contre l’État. Code de la sécurité intérieure, article L. 211-10
La qualification des faits compte. Le Conseil d’État a notamment jugé que le caractère organisé et prémédité de dégradations ne suffisait pas, à lui seul, à écarter ce régime. Il distingue les dommages commis à l’occasion d’une manifestation de ceux d’un groupe constitué uniquement pour commettre des délits. Conseil d’État, 3 octobre 2018, n° 416352
Pour préparer une éventuelle demande, rassemblez les éléments reliant vos dommages aux faits précis : adresse, date, heure, plainte, photographies, témoignages, chiffrage et réponse de l’assureur. La CCI Paris Île-de-France présente les démarches auprès de la préfecture pour les préjudices non couverts. Une indemnisation déjà reçue doit être déclarée : la demande porte sur ce qui reste à réparer. CCI Paris Île-de-France
La réforme « émeutes » de 2026 ne dispense pas de vérifier vos garanties
La loi de finances du 19 février 2026 prévoit un nouveau régime de couverture des émeutes et un fonds de mutualisation. Mais son article 171 subordonne l’entrée en vigueur à une date fixée par décret, dans un calendrier lié à une décision européenne. Le suivi du Sénat, consulté le 30 octobre, indique encore des textes en attente. Il faut donc distinguer cette réforme des garanties mobilisables pour votre sinistre d’octobre. Loi de finances, article 171, suivi d’application du Sénat
Pour obtenir une réponse exploitable dès maintenant, adressez à votre assureur ces trois questions : quels dommages acceptez-vous de couvrir, comment évaluez-vous la perte liée à ma fermeture et quel acompte pouvez-vous verser ? Demandez les clauses et les calculs correspondants. Vous pourrez alors distinguer ce qui sera réglé, ce qui reste à justifier et ce qui nécessite un autre recours.
Sources consultées le 30 octobre 2026. Les engagements exceptionnels et l’état de la réforme sont datés ; les conditions de votre contrat déterminent votre couverture.